國有企業構建股權投資全過程操作流程淺析
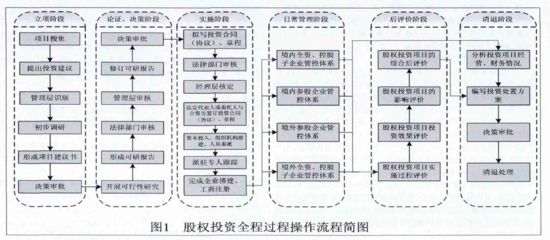
隨著國有企業改革不斷深化,股權投資已成為國企優化布局、轉型升級和做大做強的重要途徑。股權投資具有周期長、風險高、涉及面廣等特點,若缺乏規范的操作流程,極易導致投資失誤甚至國有資產流失。因此,構建一套覆蓋投前、投中、投后全過程的標準化操作流程,對國有企業穩健開展股權投資至關重要。本文結合實務,對股權投資全過程操作流程進行淺析。
一、投前階段:科學決策,嚴把入口關
投前階段是股權投資的起點,決定了投資的方向與質量。國有企業應重點做好以下工作:
- 戰略匹配與項目篩選。投資方向必須服從和服務于企業總體發展戰略,符合主業范圍和國家產業政策。對被投企業進行初步盡職調查,了解其商業模式、市場前景、核心團隊及財務狀況,篩除明顯不符合戰略導向或存在重大瑕疵的項目。
- 立項與可行性研究。對通過初篩的項目,啟動內部立項程序。組織財務、法務、業務等部門開展全面可行性研究,重點分析投資的必要性與可行性、交易結構、估值依據、收益預測及主要風險,形成可研報告。
- 盡職調查。可研通過后,聘請會計師事務所、律師事務所、資產評估機構等中介機構,開展法律、財務、稅務、業務等方面的盡職調查。盡調報告應客觀揭示風險,并提出應對建議。估值應以經備案的評估結果為依據,確保定價公允。
- 決策審批。根據投資金額和重要程度,按照公司章程和“三重一大”決策制度,依次提交總經理辦公會、董事會、黨委會(前置研究)或股東大會審議。對于重大投資,還需按規定報履行出資人職責的機構審批或備案。決策過程應形成完整書面記錄。
二、投中階段:規范交易,嚴控執行關
投中階段是投資方案落地的關鍵環節,涉及談判、簽約和資金交割。國有企業應注重以下要點:
- 交易談判。依據盡調結果和估值報告,與交易對方就投資價格、支付方式、業績承諾、公司治理、退出安排等核心條款進行談判。談判應形成紀要,重大讓步須重新履行內部審批程序。
- 合同簽署。投資協議、股東協議、公司章程等法律文件應由法務部門或外聘律師嚴格審核,確保條款合法合規、權責清晰,并能有效保護國有權益。特別應關注反稀釋、優先清算、對賭回購、一票否決等條款的設置。
- 資金交割與產權登記。按照協議約定支付投資款,取得股權或出資證明。及時辦理工商變更登記、國有資產產權登記等手續,確保權屬清晰。涉及國有資產轉讓的,須履行進場交易程序。
- 投中監督。在交割前,可設置先決條件,如通過反壟斷審查、完成內部重組等。交割后,及時向決策機構報告投資執行情況。
三、投后階段:動態管理,嚴把退出關
投后管理是決定投資最終成效的重要環節,往往被忽視。國有企業應建立全周期投后管理體系:
- 整合與協同。根據投資目的,推動戰略、業務、管理、文化等方面的整合,發揮協同效應。向被投企業派出董事、監事或財務負責人,參與其治理,保障國有股東權利。
- 監控與預警。持續跟蹤被投企業經營狀況、財務狀況和重大事項,定期編制投后管理報告。建立風險預警機制,對業績下滑、重大訴訟、管理層變動等異常情況及時研判,制定應對預案。
- 增值服務。利用國企自身資源優勢,為被投企業提供市場、技術、人才、融資等支持,幫助其提升價值。但應避免過度干預日常經營。
- 退出管理。根據投資協議和戰略需要,選擇IPO、股權轉讓、回購、清算等退出方式。退出方案應經內部決策并履行相關審批程序。退出時,應重新評估資產價值,防止國有資產低價流失。退出后,及時評價,形成閉環。
四、保障措施:健全制度,強化監督
為確保全過程操作流程落地,國有企業還需完善以下保障:
一是制度建設。制定股權投資管理辦法、投后管理辦法、退出管理辦法等,明確各部門職責、授權權限和操作標準。
二是組織保障。設立投資決策委員會、風險控制委員會等專門機構,配備專業人才,提升投資管理能力。
三是信息化支撐。利用投資管理系統,實現項目全流程線上運行,留痕可追溯,提高效率與透明度。
四是監督問責。紀檢監察、審計、法務等部門應加強對股權投資全過程的監督檢查。對違規投資造成損失的,嚴肅追責。
構建股權投資全過程操作流程,是國有企業防范投資風險、實現國有資產保值增值的內在要求。只有將投前、投中、投后各環節納入規范化、制度化軌道,并持續優化,才能讓股權投資真正成為國企高質量發展的助推器。
如若轉載,請注明出處:http://m.sjvl.cn/product/98.html
更新時間:2026-09-19 18:09:20